Taschengeld-Tabelle 2026: Wie viel Taschengeld in welchem Alter?
Die neue Empfehlung des Deutschen Jugendinstituts für jedes Alter, mit Rechner, Budgetgeld und den Werten für Österreich und die Schweiz.
Inhalt
- Taschengeld-Tabelle 2026 für Deutschland
- Taschengeld für Kinder von 4 bis 9 Jahren
- Taschengeld mit 10 bis 13 Jahren
- Taschengeld mit 14 bis 18 Jahren
- Ab wann Taschengeld?
- Budgetgeld: Wenn euer Kind mehr selbst bezahlt
- Taschengeldparagraf: Was Kinder vom Taschengeld kaufen dürfen
- Sechs Regeln, die sich bewährt haben
- Taschengeld in Zahlen
- Taschengeld in Österreich und der Schweiz
- Häufige Fragen
Kurz gesagt: Wie viel Taschengeld ist richtig? Die Taschengeld-Tabelle 2026 beruht auf der Taschengeld-Empfehlung des Deutschen Jugendinstituts von September 2025. Es empfiehlt für Grundschulkinder 2 bis 4 Euro in der Woche, für 10- und 11-Jährige 15 bis 25 Euro im Monat und für 14- und 15-Jährige 25 bis 45 Euro. Gebt im Rechner das Alter eures Kindes ein: Ihr seht die Empfehlung, den Rhythmus und was Gleichaltrige tatsächlich bekommen. Für Österreich und die Schweiz stellt ihr das Land um.
Gebt das Alter eures Kindes ein. Ihr seht dann, wie viel Taschengeld empfohlen wird, in welchem Rhythmus und was Gleichaltrige tatsächlich bekommen.
Unser Taschengeldrechner zeigt Empfehlungen, keine Pflicht. Einen Anspruch auf Taschengeld haben Kinder nicht, und was zu eurer Familie passt, entscheidet ihr. Eure Eingaben bleiben in eurem Browser, wir speichern nichts.
Stand 2026
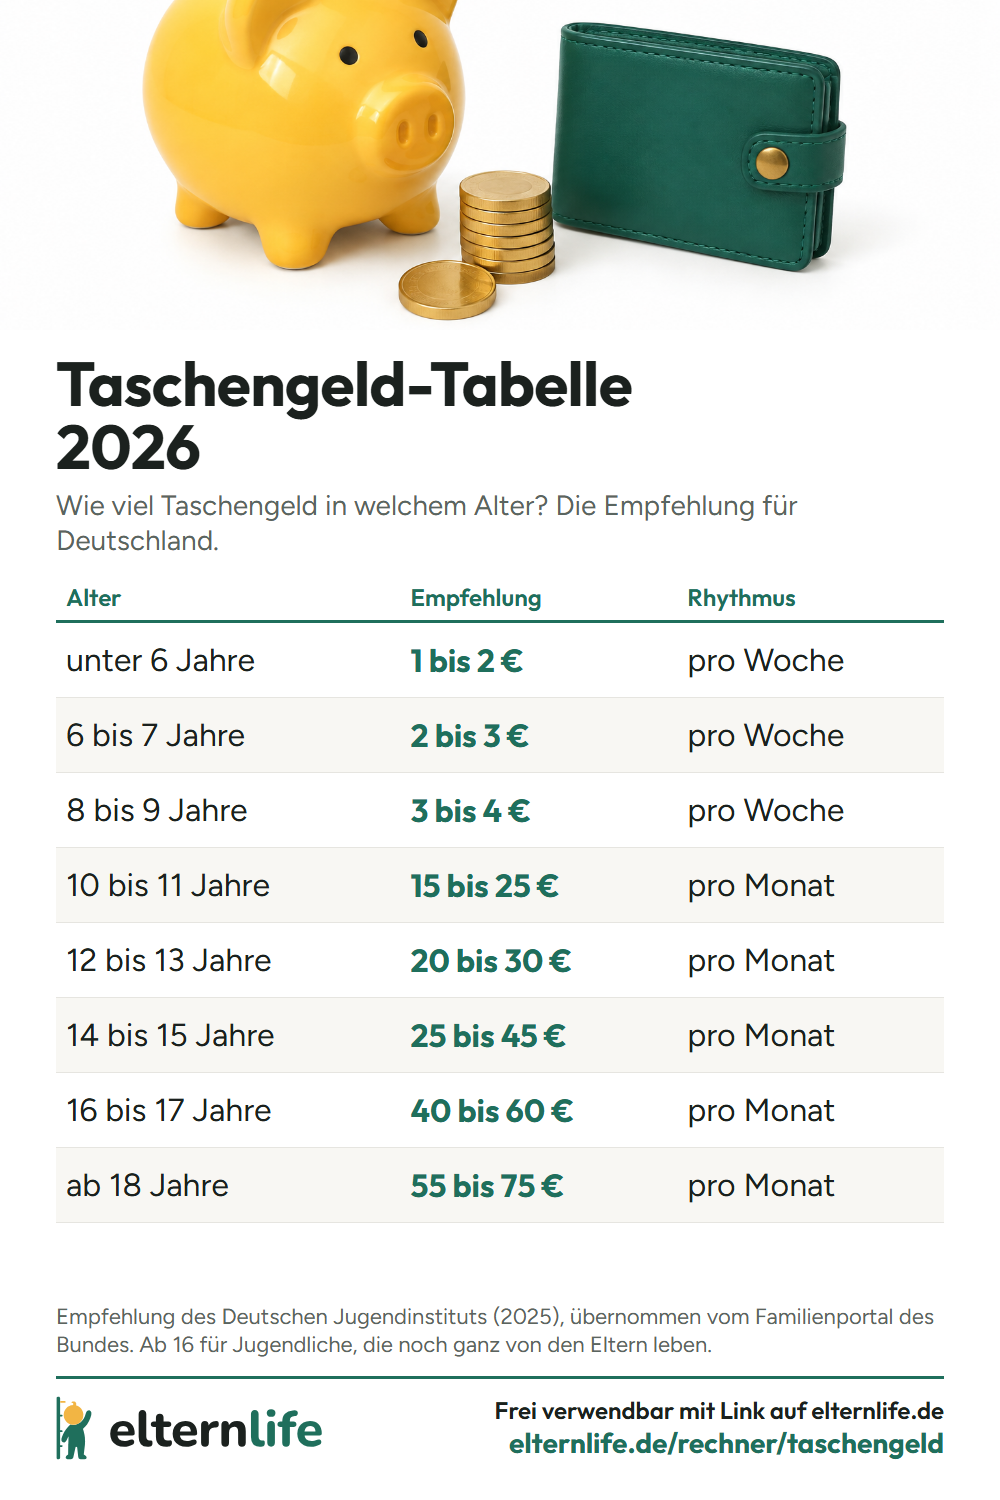
Taschengeld-Tabelle 2026 für Deutschland
Spannen statt fester Beträge: oberer Rand eher für ältere, selbstständige Kinder, unterer Rand bei vielen Geschwistern oder knappem Budget.
| Alter | Empfehlung | Rhythmus |
|---|---|---|
| unter 6 Jahre | 1 bis 2 € | pro Woche |
| 6 bis 7 Jahre | 2 bis 3 € | pro Woche |
| 8 bis 9 Jahre | 3 bis 4 € | pro Woche |
| 10 bis 11 Jahre | 15 bis 25 € | pro Monat |
| 12 bis 13 Jahre | 20 bis 30 € | pro Monat |
| 14 bis 15 Jahre | 25 bis 45 € | pro Monat |
| 16 bis 17 Jahre | 40 bis 60 € | pro Monat |
| ab 18 Jahre | 55 bis 75 € | pro Monat |
Ab 16 für Jugendliche, die noch ganz von euch leben, zum Beispiel weil sie zur Schule gehen. Wer eine Ausbildungsvergütung bekommt, verhandelt neu. Quelle: Deutsches Jugendinstitut, Taschengeld und Gelderziehung (2025), übernommen vom Familienportal des Bundes.
Manche Seiten zeigen noch die alte Taschengeldtabelle von 2024 mit einzelnen Jahrgängen, etwa 60 bis 70 Euro mit 17. Die gilt nicht mehr. Das Jugendinstitut hat 2025 die Spannen verbreitert und in zwei Altersgruppen die Obergrenze gesenkt, bei den 14- bis 15-Jährigen und den 16- bis 17-Jährigen, weil Familien im Schnitt weniger zahlen. Wer bisher mehr gegeben hat, soll aber nicht kürzen.
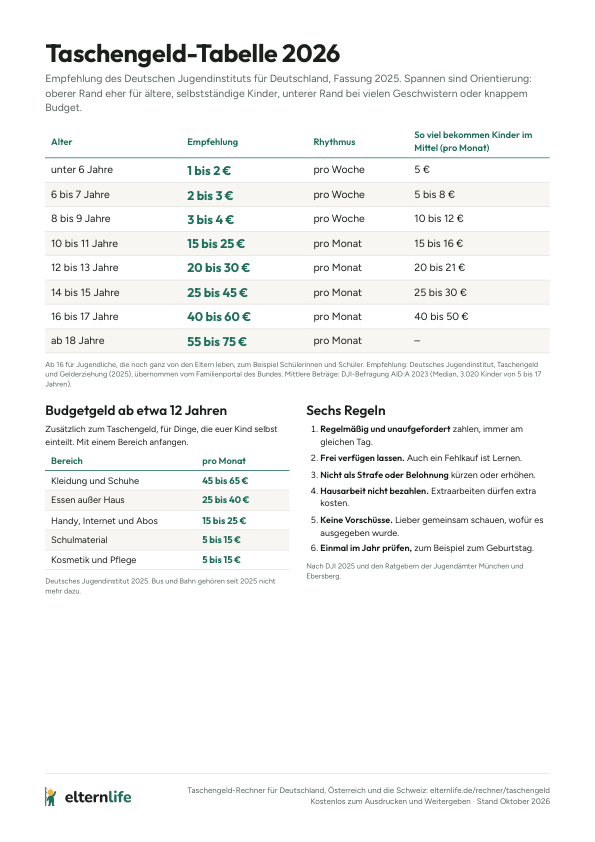
Taschengeld-Tabelle zum Ausdrucken
Empfehlung 2025, Österreich und Schweiz, Vereinbarung zum Ausfüllen.
PDF · 116 KB
PDF herunterladen: Taschengeld-Tabelle zum AusdruckenTaschengeld für Kinder von 4 bis 9 Jahren
Kleine Kinder bekommen ihr Geld am besten jede Woche, bar und in Münzen. Einen ganzen Monat zu überblicken, gelingt vor dem zehnten Geburtstag selten, schreibt das Familienportal des Bundes.
- Mit 4 und 5 Jahren reichen 1 bis 2 Euro in der Woche. Nur gut jedes fünfte Fünfjährige bekommt überhaupt schon Taschengeld, im Mittel (Median) sind es 5 Euro im Monat.
- Mit 6 und 7 Jahren sind 2 bis 3 Euro in der Woche richtig. Spätestens mit der Einschulung lohnt sich der Start.
- Mit 8 und 9 Jahren empfiehlt das Jugendinstitut 3 bis 4 Euro. Tatsächlich bekommen Achtjährige im Mittel 10 Euro im Monat, Neunjährige 12 Euro, das sind rund 2,50 und 3 Euro pro Woche.
Der Betrag ist bewusst klein. Euer Kind soll lernen, dass das Geld weg ist, wenn es ausgegeben ist, und dass sich Warten auf etwas Größeres lohnt. Was noch zu teuer ist, kommt auf den Wunschzettel: Unsere Wunschzettel-Vorlage gibt es kostenlos zum Ausdrucken.
Taschengeld mit 10 bis 13 Jahren
Um den zehnten Geburtstag wechseln die meisten Familien auf eine monatliche Zahlung. Mit 11 Jahren bekommt schon fast die Hälfte der Kinder ihr Geld einmal im Monat. Wenn das Geld zur Monatsmitte regelmäßig alle ist, zahlt ihr übergangsweise alle zwei Wochen, so rät es das Stadtjugendamt München.
- 10 und 11 Jahre: 15 bis 25 Euro im Monat. Im Mittel bekommen Zehnjährige 15 Euro, Elfjährige 16 Euro.
- 12 und 13 Jahre: 20 bis 30 Euro im Monat. Gezahlt werden im Mittel 20 und 21 Euro.
In diesem Alter kommen die ersten größeren Wünsche: ein Spiel, Kinokarten mit Freunden, ein Geschenk für die beste Freundin. Wer dafür spart, merkt, wie lange 25 Euro im Monat reichen. Ab etwa 12 Jahren könnt ihr Budgetgeld dazunehmen, dazu unten mehr. Was größer ist als das Taschengeld, passt oft besser zum Geburtstag: Ideen findet ihr bei den Geschenken für 11-jährige Mädchen und bei den Geschenken für Jungs.
Taschengeld mit 14 bis 18 Jahren
- 14 und 15 Jahre: 25 bis 45 Euro im Monat. Im Mittel bekommen 14-Jährige 25 Euro, 15-Jährige 30 Euro.
- 16 und 17 Jahre: 40 bis 60 Euro. Gezahlt werden im Mittel 40 und 50 Euro.
- Ab 18 Jahren: 55 bis 75 Euro, solange euer Kind noch zur Schule geht oder sonst kein eigenes Geld hat.
Ab 14 verdienen immer mehr etwas dazu, mit Babysitten, Nachhilfe oder Zeitungen austragen. Den Nebenverdienst rechnet ihr nicht gegen das Taschengeld, sonst lohnt sich die Arbeit für euer Kind nicht. Das empfehlen das Jugendinstitut und die Jugendämter einhellig. Jugendliche mit eigenem Verdienst haben im Mittel deutlich mehr Geld: 17-Jährige mit Job kommen auf 250 Euro im Monat, ohne Job auf 50 Euro.
Wer zu Geburtstagen oder Weihnachten noch etwas sucht, findet in unseren Ideen für Geschenke für Teenager auch Dinge, die beim Einteilen helfen.
Ab wann Taschengeld?
Spätestens mit dem Schulanfang, also mit 6 oder 7 Jahren. Viele Familien fangen früher an: Mit 7 Jahren bekommen 60 Prozent der Kinder Taschengeld, mit 10 Jahren drei von vier. Wichtiger als das genaue Alter ist, dass euer Kind Zahlen und Münzen schon ein wenig versteht und selbst etwas kaufen will.
Fürs Ranzenpacken zum Schulstart findet ihr bei uns den Schulranzen-Test. Das Taschengeld kommt dann einfach mit dazu: Ein kleiner Geldbeutel im Ranzen reicht.
Budgetgeld: Wenn euer Kind mehr selbst bezahlt
Budgetgeld ist Geld für feste Ausgaben, das ihr zusätzlich zum Taschengeld zahlt. Euer Kind kauft davon zum Beispiel seine Kleidung selbst. Das Jugendinstitut empfiehlt den Einstieg seit 2025 schon ab etwa 12 Jahren, zwei Jahre früher als bisher.
| Bereich | Empfehlung pro Monat |
|---|---|
| Kleidung und Schuhe | 45 bis 65 € |
| Essen außer Haus | 25 bis 40 € |
| Handy, Internet und Abos | 15 bis 25 € |
| Schulmaterial | 5 bis 15 € |
| Kosmetik und Pflege | 5 bis 15 € |
Quelle: Deutsches Jugendinstitut 2025. Bus und Bahn gehören nicht mehr dazu, das zahlt ihr weiter selbst.
So fangt ihr an: Schreibt drei Monate mit, was ihr für den Bereich wirklich ausgebt. Startet mit einem Bereich, nach zwei bis drei Monaten kommt der nächste dazu. Zahlt das Budgetgeld getrennt vom Taschengeld aus, etwa in einem eigenen Umschlag oder auf das Jugendkonto. Reicht es regelmäßig nicht, prüft ihr gemeinsam den Betrag, aber ihr kürzt dafür nicht das Taschengeld.
Taschengeldparagraf: Was Kinder vom Taschengeld kaufen dürfen
Der Taschengeldparagraf ist § 110 im Bürgerlichen Gesetzbuch. Kinder ab 7 Jahren dürfen danach ohne eure Zustimmung einkaufen, wenn sie sofort und vollständig mit Geld bezahlen, das ihr ihnen zur freien Verfügung gegeben habt. Eine feste Betragsgrenze nennt das Gesetz nicht; entscheidend ist, ob das Geld wirklich zum freien Ausgeben gedacht war. Manche Jugendämter nennen als Faustregel das Monatstaschengeld.
Nicht darunter fallen:
- Ratenkäufe und Abos, weil nicht sofort alles bezahlt ist.
- Bestellungen auf Rechnung: Hier müsst ihr vorher einwilligen oder nachträglich zustimmen, sonst ist der Kauf unwirksam. Eine Erklärung gegenüber dem Händler reicht, ein Widerruf ist nicht nötig, schreibt die Verbraucherzentrale.
- In-App-Käufe und wiederkehrende Zahlungen fallen in der Regel nicht unter den Paragrafen.
Unter 7 Jahren ist ein Kind noch geschäftsunfähig. Rechtlich kann es nicht einmal ein Bonbon allein kaufen, so erklärt es das Jugendinstitut. Einen Anspruch auf Taschengeld haben Kinder übrigens nicht, es ist eine freiwillige Leistung der Eltern.
Allgemeine Erklärung, keine Rechtsberatung. Im Streitfall helfen die Verbraucherzentralen.
Sechs Regeln, die sich bewährt haben
- Regelmäßig und unaufgefordert zahlen. Immer am gleichen Tag, ohne dass euer Kind fragen muss.
- Frei verfügen lassen. Auch ein Fehlkauf ist Lernen. Kommentiert die Käufe nicht.
- Nicht als Strafe oder Belohnung. Taschengeld kürzt ihr nicht wegen schlechter Noten und erhöht es nicht für gute.
- Hausarbeit nicht bezahlen. Tischdecken gehört zum Familienleben. Für Extraarbeiten wie Rasenmähen darf es etwas geben.
- Keine Vorschüsse. Ist das Geld weg, ist es weg. Schaut lieber gemeinsam, wofür es draufging.
- Einmal im Jahr prüfen. Ein guter Termin ist der Geburtstag.
Für die Absprache mit eurem Kind gibt es im Druck-PDF oben eine Taschengeld-Vereinbarung zum Ausfüllen.
Was Familien wirklich zahlen
Taschengeld in Zahlen
Die Tabelle oben zeigt die Empfehlung. Hier steht, wie viele Kinder in Deutschland Taschengeld bekommen, wie viel es tatsächlich ist und wie Familien es auszahlen. Der Median heißt: Die Hälfte der Kinder bekommt mehr, die andere Hälfte weniger.
- 15 bis 25 Euro im Monat empfiehlt das Deutsche Jugendinstitut für 10- und 11-Jährige. Ab 10 Jahren rät es zu monatlichem statt wöchentlichem Taschengeld. Quelle: Deutsches Jugendinstitut, Taschengeld und Gelderziehung, September 2025.
- 22, 76 und 93 Prozent: So viele Kinder bekommen mit 5, 10 und 15 Jahren Taschengeld. Quelle: Deutsches Jugendinstitut, Taschengeld und Gelderziehung (September 2025), Daten des DJI-Surveys AID:A 2023.
- 5, 15, 20, 40 und 50 Euro im Monat bekommen Kinder im Median mit 5 bis 6, 10, 12, 16 und 17 Jahren. Quelle: Deutsches Jugendinstitut (September 2025), Daten AID:A 2023, N = 3.020.
- 59,47 Euro im Monat bekommen 17-Jährige im Durchschnitt (Mittelwert), 12-Jährige 24,96 Euro. Der Median liegt bei 50 und 20 Euro. Quelle: Deutsches Jugendinstitut (September 2025), Daten AID:A 2023.
- 62 Prozent der Eltern zahlen weniger, als die offiziellen Empfehlungen vorsehen, bei den 6- bis 7-Jährigen 74 Prozent. Quelle: Civey-Umfrage im Auftrag der DKB unter 2.005 Eltern, Januar 2026.
- 64,4 Prozent der Familien zahlen das Taschengeld bar aus, 16,6 Prozent überweisen es auf ein Konto, 3,9 Prozent nutzen Apps oder digitale Kinderkarten. Quelle: Civey-Umfrage im Auftrag der DKB, Januar 2026.
- 9 von 10 Kindern und Jugendlichen von 10 bis 15 Jahren ist es wichtig, Geld für Unternehmungen mit Freundinnen und Freunden zu haben. Quelle: Bertelsmann Stiftung, Mai 2025.
Zitieren als: Quelle: elternlife.de, Taschengeld in Zahlen (Deutsches Jugendinstitut 2025, Civey-Umfrage im Auftrag der DKB 2026, Bertelsmann Stiftung 2025, Stand November 2026), mit Link auf https://www.elternlife.de/rechner/taschengeld/#taschengeld-in-zahlen
Taschengeld in Österreich und der Schweiz
Österreich: Die aktuellsten Richtwerte veröffentlichen die ASB Schuldnerberatungen für 2026: bis 7 Jahre 1 Euro pro Woche, 7 bis 9 Jahre 1 bis 5 Euro pro Woche, 10 bis 14 Jahre 23 bis 45 Euro im Monat, 15 bis 18 Jahre 45 bis 70 Euro, ab 15 gern aufs eigene Konto. Das Bürgerportal oesterreich.gv.at zeigt eine deutlich niedrigere Tabelle ohne Herausgeber, etwa 8 bis 14 Euro für 10- bis 12-Jährige. Tatsächlich bekommen Kinder in Österreich laut einer Umfrage von 2026 im Schnitt 38 Euro mit 10 bis 13 Jahren und 75 Euro ab 14, das liegt näher an den ASB-Werten. Rechtlich gilt § 170 ABGB: Kleine Alltagskäufe werden mit dem Bezahlen wirksam, ab 14 dürfen Jugendliche über Taschengeld und eigenes Einkommen verfügen.
Schweiz: Hier heißt es Sackgeld. Die Budgetberatung Schweiz empfiehlt in ihrer Fassung 2025/2026 pro Lebensjahr einen Betrag, von 12 Franken im Monat mit 6 Jahren bis 110 Franken mit 18. Bis 8 Jahre zahlt ihr wöchentlich, von 9 bis 11 alle zwei Wochen, danach monatlich. Ab 12 Jahren gibt es als Alternative den Jugendlohn: Euer Kind bekommt einen festen Betrag und zahlt davon Kleider, Handy, Coiffeur und Freizeit selbst. Rechtlich zählt in der Schweiz kein festes Alter, sondern die Urteilsfähigkeit; kleine Alltagskäufe sind erlaubt, Raten und Abos brauchen eure Zustimmung (Art. 19 ZGB).
Was Eltern wissen wollen
Häufige Fragen
Wie viel Taschengeld bekommt ein Kind mit 14?
Empfohlen sind 25 bis 45 Euro im Monat. Im Mittel bekommen 14-Jährige in Deutschland 25 Euro.
Wöchentlich oder monatlich?
Bis etwa 9 Jahre wöchentlich, ab etwa 10 Jahren monatlich. Klappt das noch nicht, zahlt alle zwei Wochen.
Darf man Taschengeld als Strafe kürzen?
Rechtlich ja, denn es gibt keinen Anspruch. Das Jugendinstitut und die Jugendämter raten aber ab: Taschengeld soll den Umgang mit Geld lehren, nicht Verhalten steuern.
Was ist Budgetgeld?
Geld für feste Ausgaben wie Kleidung oder Handy, das ihr zusätzlich zum Taschengeld zahlt und das euer Kind selbst einteilt. Empfohlen ab etwa 12 Jahren.
Bar oder auf eine Karte?
Kleine Kinder lernen mit Münzen am besten. Ab etwa 12 Jahren passt ein Jugendkonto oder eine App ohne Überziehung, bei der ihr die Buchungen mitseht.
Zählen Geldgeschenke zum Taschengeld?
Nein. Geld von Oma oder zum Geburtstag rechnet ihr nicht an. Besprecht lieber, wie viel davon gespart wird.
Grafik verwenden
Ihr dürft die Grafik frei verwenden, auf eurer Seite, im Elternbrief oder bei Pinterest. Bitte verlinkt dabei auf diese Seite.